När krävs ett kassaregister?
Den som säljer varor eller tjänster mot kontant betalning ska använda ett kassaregister som uppfyller Skatteverkets krav. Kravet gäller när den kontanta försäljningen under ett år är mer än fyra prisbasbelopp. Prisbasbeloppet för 2026 är 59 200 kr, så gränsen är 236 800 kr.
Gränsen räknas på den kontanta försäljningen, inte på hela omsättningen. En verksamhet som fakturerar det mesta och tar emot kort i receptionen några helger om året kan alltså ligga under gränsen, medan en liten verksamhet som bara säljer kontant ligger över.
- 059 200118 400177 600236 800fyra prisbasbelopp
- Bemannad försäljning möter en gräns, och den är fyra prisbasbelopp. Prisbasbeloppet för 2026 är 59 200 kr, så gränsen går vid 236 800 kr i kontant försäljning under året.
- Obemannad försäljning möter ingen gräns. Undantaget gäller oavsett hur mycket som säljs, och det är därför spåret är obrutet.
Vad räknas som kontant betalning?
Mer än man tror. Kort och Swish räknas som kontant betalning när det gäller kravet på kassaregister. Att du aldrig ser en sedel betyder alltså inte att försäljningen ligger utanför reglerna. Det som skiljer är i stället om försäljningen är bemannad eller inte.
Vilka är undantagna?
Skatteverket räknar upp verksamheter som är undantagna från kravet. Bland dem finns den obemannade försäljningen:
obemannad försäljning, försäljning via varuautomat eller försäljning i en automatiserad affärslokal
Undantaget gäller oavsett hur mycket du säljer. Det är relevant för en hel rad verksamheter som drivs utan personal på plats: obemannade solarier och gym, tvättstugor, ställplatser med betalautomat, gårdsbutiker med swishlåda och obemannade butiker.
Var går gränsen mellan bemannat och obemannat?
Undantaget gäller den obemannade försäljningen, inte verksamheten som helhet. Säljer du något bemannat, till exempel när någon i receptionen tar betalt för en plats eller en produkt, omfattas den försäljningen av huvudregeln. Har verksamheten både och behöver du kunna visa vilken försäljning som är vilken.
Hur en betalning som gästen gör själv i sin telefon ska bedömas beror på hur försäljningen går till i praktiken. Det är en av de frågor där det är värt att fråga Skatteverket om just din uppställning, och att spara svaret tillsammans med bokföringen.
En dag med två kassor
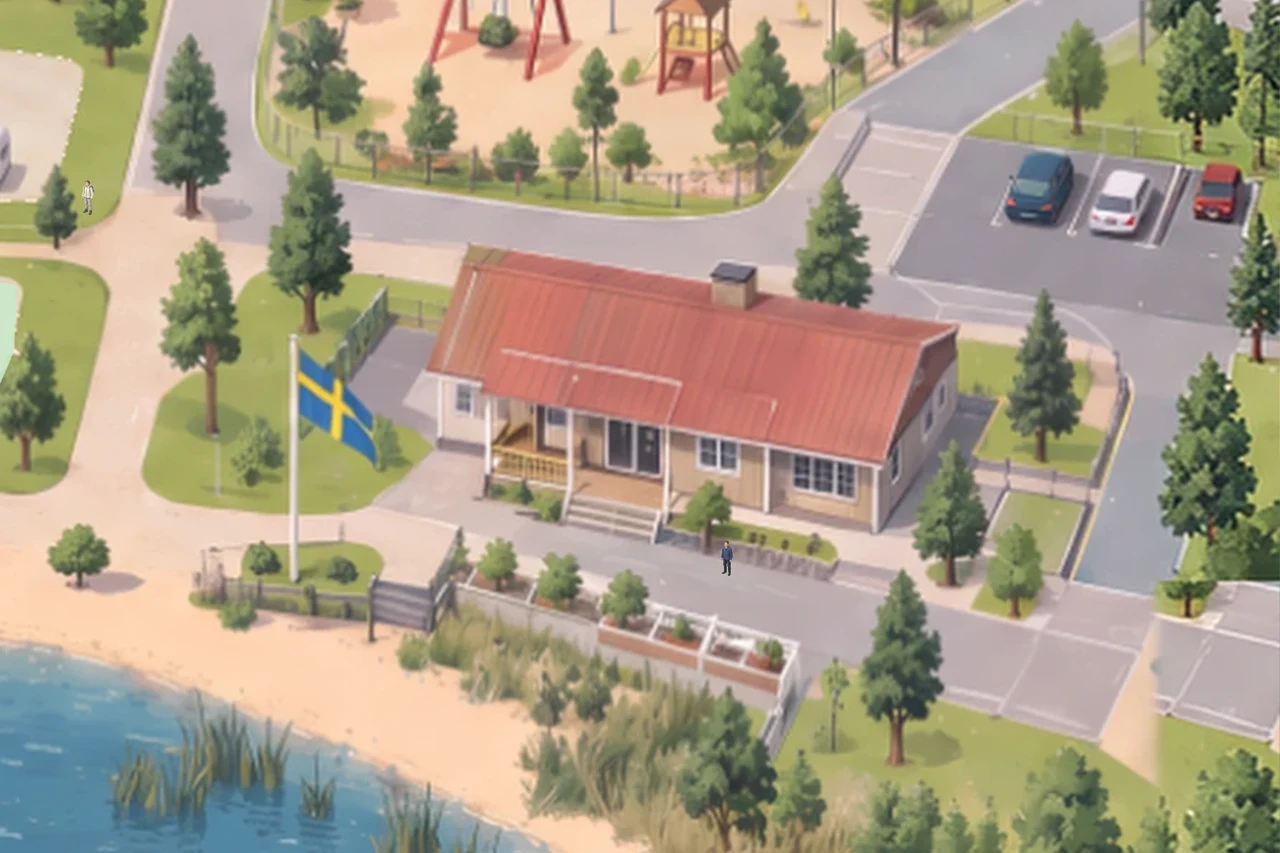
Så här kan det se ut på Strandvik, den påhittade camping som demot på den här sajten visar. Tolv platser, nio av dem belagda in på natten. Gästen på plats 11 bokade i telefonen på kvällen och betalade 21:14, utan att någon var i receptionen. Gästen som kom tidigare på dagen köpte ved och en pollett till duschen över disken, medan receptionen var bemannad.
- Platsen som bokas och betalas i gästens telefon
- Ingen i receptionen är inblandad. Här är det undantaget för obemannad försäljning som ligger närmast, och det är hur försäljningen faktiskt går till som avgör.
- Veden och polletten över disken
- Bemannad försäljning. Huvudregeln gäller, och den räknas mot gränsen på fyra prisbasbelopp.
- En betalautomat eller swishlåda vid infarten
- Obemannad försäljning, undantagen oavsett belopp.
Poängen är att samma verksamhet kan ha båda formerna samma dag, i samma lokal. Det är därför underlaget behöver visa vad som såldes var, inte bara vad som kom in.
Gäller bokföringsskyldigheten ändå?
Ja. Undantaget från kassaregister är inte ett undantag från bokföringslagen. Även obemannad försäljning ska bokföras och kunna styrkas med underlag, till exempel betalningar som går att koppla till rätt bokning, rätt plats och rätt dag. Ett kassaregister är ett sätt att få det underlaget; en bokning med en betalning på sig är ett annat.
Vad ändras 1 januari 2027?
Från 1 januari 2027 gäller Skatteverkets föreskrifter om kassaregister, SKVFS 2021:17, fullt ut. Registren ska bland annat kunna lämna ut sin journal i ett standardiserat format. Har du ett äldre kassaregister för den bemannade delen är det dags att fråga leverantören om det klarar de nya kraven, och att göra det i god tid före årsskiftet.
Betalningen och kassan
I Revelius hör betalningen till den bokning den gäller. Det ger ett underlag per plats och per dag, oavsett om gästen betalade i telefonen eller i receptionen:
- Kort och Swish kopplat till bokningen
- Se direkt vad som är obetalt, plats för plats
- Underlag per bokning, med tid och plats
- Avstämning mot banken via bokföringsprogrammet
Revelius är inget kassaregister. Betalningarna i Revelius hör till bokningen, så att du ser vem som har betalat för vad. Säljer du bemannat över gränsen behöver du fortfarande ett kassaregister för den delen.
Källor
- Skatteförfarandelagen (2011:1244), 39 kap. Läst 12 oktober 2026.
- Skatteverket: Vissa verksamheter är undantagna från kravet på kassaregister. Läst 12 oktober 2026.
- Skatteverkets föreskrifter om kassaregister, SKVFS 2021:17, i tillämpning från 1 januari 2027. Läst 12 oktober 2026.
- Prisbasbeloppet för 2026: 59 200 kr. Läst 12 oktober 2026.
Sidan är en sammanfattning med källan angiven, inte juridisk rådgivning. Fråga din redovisningskonsult eller Skatteverket om din verksamhet.